A
Anoniem
Financieel expert · Financer
Het Bureau Krediet Registratie (BKR) in Tiel houdt bij welke leningen en kredieten Nederlanders hebben afgesloten. Zodra je geld leent boven de €250, wordt dit automatisch geregistreerd in het Centraal Krediet Informatiesysteem (CKI).
In dit artikel leggen we je precies uit wat een BKR-registratie is, hoe je deze gratis opvraagt, wat de verschillende coderingen betekenen en hoe je een negatieve registratie kunt laten verwijderen.
Het BKR (Bureau Krediet Registratie) is een stichting die in 1965 is opgericht. Het doel is simpel: voorkomen dat mensen meer geld lenen dan ze kunnen terugbetalen.
Elke lening die je afsluit wordt geregistreerd bij het BKR in Tiel. Deze registratie zorgt ervoor dat geldverstrekkers kunnen nagaan of je momenteel een lening hebt of in het verleden hebt gehad. Ook betalingsproblemen worden geregistreerd.
Meer dan 11 miljoen registraties staan er momenteel in het systeem, verdeeld over zo'n 8 miljoen Nederlanders. Elke geregistreerde persoon heeft een persoonlijk elektronisch dossier in het CKI.
Kredietverstrekkers gebruiken deze gegevens om te beoordelen of ze je een nieuwe lening kunnen geven. Op basis van je kredietgeschiedenis beslissen zij of de lening verantwoord is.
Zodra je geld leent (bedragen groter dan €250), is de geldverstrekker wettelijk verplicht je lening aan te melden bij het BKR. Het gaat om de volgende kredietvormen:
Niet alle schulden komen in het BKR-systeem terecht. De volgende schulden worden niet geregistreerd:
Een veelvoorkomend misverstand is dat een BKR-registratie altijd slecht nieuws is. Dat klopt niet.
Positieve registratie
Als je op tijd betaalt, heb je een positieve registratie. Deze registratie heeft geen negatieve invloed op je mogelijkheden voor een nieuwe lening. Het laat slechts zien dat je een lopend krediet hebt.
Negatieve registratie
Kom je de betalingsverplichting niet na, dan krijg je een negatieve registratie. Dit gebeurt vanaf minimaal twee maanden betalingsachterstand. Een negatieve codering is voor veel banken een reden om je leningaanvraag niet in behandeling te nemen.
Vergelijk snel en eenvoudig persoonlijke leningen en vind de optie die het beste bij jou past. Binnen enkele minuten geregeld.
Start je aanvraag!Wanneer er problemen ontstaan met de terugbetaling van je lening, kent het BKR een codering toe aan je registratie. Hieronder vind je een overzicht van alle coderingen en hun betekenis.
| Codering | Betekenis |
|---|---|
A-code (Achterstand) | Je hebt enkele maanden betalingsachterstand. De kredietverstrekker meldt dit bij het BKR. Het verschilt per kredietsoort na hoeveel tijd dit wordt gemeld. |
H-code (Herstel) | Je achterstallige betalingen zijn ingehaald. Er is geen betalingsachterstand meer op de lopende lening. |
Code 1 | Er is een aflossings- of schuldregeling getroffen na een betalingsachterstand. |
Code 2 | De kredietverstrekker eist het openstaande bedrag in één keer op. Vaak wordt de vordering overgedragen aan een incassobureau. |
Code 3 | Afboeking (schuld wordt tijdelijk geparkeerd) of kwijtschelding (deel van de schuld wordt kwijtgescholden). |
Code 4 | De kredietverstrekker heeft langere tijd geen contact met je kunnen opnemen. |
Code 5 | Er is een preventieve betalingsregeling getroffen voor een hypotheek. Deze code is tijdelijk en wordt verwijderd na afloop van de regeling. |
Wil je weten of je een BKR-registratie hebt? Je kunt je BKR-registratie checken en direct inzien via mijnkredietregistratie.nl. Het opvragen is gratis en direct online mogelijk. Je identificeert jezelf met iDIN (via je bank), waarna je direct je kredietoverzicht kunt inzien.
Op je kredietoverzicht vind je:
Verblijf je in het buitenland? Dan kun je je BKR-registratie per telefoon opvragen door contact op te nemen met de afdeling Inlichtingen & Inzagen van het BKR.
BKR telefoonnummer: 088-1502 500 (bereikbaar op werkdagen van 8:30 tot 17:00)
Wil je je gegevens ophalen bij het BKR-kantoor in Tiel? Maak dan minstens vijf werkdagen van tevoren een telefonische afspraak.
Een negatieve BKR-registratie maakt het lastig om een nieuwe lening of hypotheek te krijgen. Gelukkig zijn er manieren om je registratie te laten verwijderen. Hieronder bespreken we drie mogelijkheden.
Zelf je BKR-registratie verwijderen
De goedkoopste optie is het zelf regelen. Neem schriftelijk contact op met je kredietverstrekker en leg duidelijk uit:
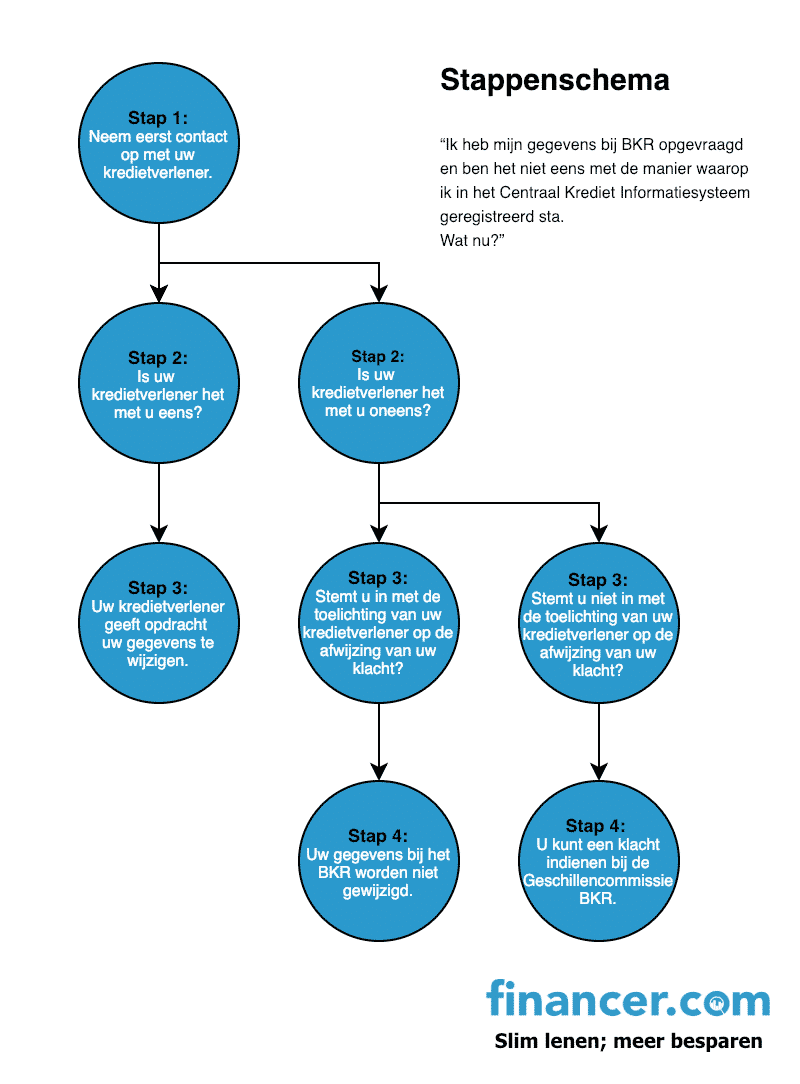
Verstuur je brief aangetekend. Als de kredietverstrekker akkoord gaat, moeten je openstaande schulden eerst worden afgelost. Ga je kredietverstrekker niet akkoord? Dan kun je naar stap 2.
Geschillencommissie Kifid inschakelen
Ben je ervan overtuigd dat je registratie onterecht is en heeft je brief niets opgeleverd? Neem dan contact op met de Geschillencommissie Kifid.
Stuur een brief naar de Geschillencommissie met:
De behandeling kost €50 per registratie. Als je in het gelijk wordt gesteld, krijg je dit bedrag terug. De uitspraak duurt minimaal drie maanden. Let op: je moet je klacht indienen binnen twee maanden na de afwijzing, of vier weken na het uitblijven van een reactie.
Een gespecialiseerde instantie inhuren
Wil je het liever uit handen geven? Er zijn gespecialiseerde bedrijven die je helpen met het verwijderen van je BKR-registratie. De kosten liggen meestal tussen de €750 en €5.000, afhankelijk van de complexiteit.
Het BKR waarschuwt zelf op hun website: wees voorzichtig met dergelijke aanbiedingen. Het kost vaak veel geld en het resultaat is niet altijd verwijdering. Vraag altijd eerst een gratis adviesgesprek en een duidelijke offerte voordat je ergens mee akkoord gaat.
De hypotheek is een bijzonder geval binnen het BKR-systeem. Een hypotheek wordt namelijk pas gemeld bij een achterstand van meer dan 120 dagen (vier maandtermijnen).
Bij een hypotheek met NHG (Nationale Hypotheek Garantie) die resulteert in een restschuld bij verkoop, krijg je een RN-codering. De NHG beslist vervolgens of de restschuld wordt kwijtgescholden, maar de RN-codering blijft in beide gevallen 5 jaar staan.
Zonder NHG gelden dezelfde voorwaarden, maar krijg je een RH-codering. Leen je zelf geld om de restschuld te voldoen, dan is er geen negatieve registratie (mits je geen betalingsachterstand oploopt).
Sluit je een telefoonabonnement af waarbij een toestel boven de €250 wordt meegefinancierd? Dan wordt het afbetalingsdeel geregistreerd bij het BKR. Het gaat alleen om de afbetaling van het toestel, niet om de maandelijkse kosten voor bellen en internet.
Wil je deze registratie voorkomen? Betaal het toestelbedrag direct of vraag je provider of je het bedrag boven de €250 vooruit kunt betalen. Niet elke provider biedt deze mogelijkheid.
Per 1 januari 2026 is de maximale kredietvergoeding verlaagd van 14% naar 12%. Dit percentage bestaat uit de wettelijke rente (4%) plus 8 procentpunt.
Dit betekent dat je over elke geleende euro maximaal €0,12 rente per jaar betaalt. De lagere maximale rente geldt voor alle leningen die na 1 januari 2026 worden afgesloten. Bestaande leningen worden niet automatisch aangepast.
Wil je weten wat het verschil is tussen een persoonlijke lening en een doorlopend krediet? Of wil je direct geld lenen vergelijken?
Heb je een negatieve BKR-codering en wil je je financiële situatie verbeteren? Hier zijn een paar concrete stappen die je kunt zetten:
De Tweede Kamer heeft op 12 februari 2026 de Wet Stelsel Kredietregistratie aangenomen. Dit is de eerste wet die kredietregistratie in Nederland wettelijk regelt. Tot nu toe was het BKR-systeem niet bij wet geregeld.
De belangrijkste punten van deze wet:
De wet moet nog door de Eerste Kamer worden goedgekeurd. De verwachting is dat de nieuwe regels in de loop van 2026 of begin volgend jaar ingaan.
Een BKR-registratie is niet per definitie negatief. Het systeem beschermt je tegen overkreditering en helpt kredietverstrekkers verantwoorde beslissingen te nemen.
Met de aanstaande Wet Stelsel Kredietregistratie krijgt het BKR-systeem een wettelijke basis en worden bewaartermijnen mogelijk verkort van 5 naar 3 jaar. Ook de nieuwe BNPL-regels (per november 2026) zorgen voor betere consumentenbescherming.
Heb je een negatieve registratie? Dan zijn er mogelijkheden. Je kunt zelf actie ondernemen, de Geschillencommissie Kifid inschakelen of een specialist inhuren. Het belangrijkste is om je schulden zo snel mogelijk af te lossen en je financiën op orde te brengen.
Wil je ondanks een BKR-registratie toch geld lenen? Bekijk dan je opties op onze pagina geld lenen met BKR of ontdek de mogelijkheden om geld te lenen zonder BKR.
Een BKR-registratie is een vermelding in het Centraal Krediet Informatiesysteem (CKI) van Stichting BKR. Elke lening of krediet boven de €250 wordt hier geregistreerd. Kredietverstrekkers gebruiken deze informatie om te beoordelen of je verantwoord kunt lenen.
Je kunt je BKR-registratie gratis online inzien via mijnkredietregistratie.nl. Log in met iDIN (via je bank) en je ziet direct je volledige kredietoverzicht. Een gewaarmerkt overzicht kost €17.
Een positieve BKR-registratie blijft 5 jaar zichtbaar na beëindiging of aflossing van de lening. Een negatieve registratie (met A-codering of hoger) blijft eveneens 5 jaar zichtbaar na volledige aflossing van de schuld. De Wet Stelsel Kredietregistratie stelt voor om deze termijn te verkorten naar 3 jaar.
Nee, een BKR-registratie is niet voor altijd. Na volledige aflossing van je lening verdwijnt de registratie na 5 jaar automatisch uit het systeem. Bij een succesvol schuldhulptraject hanteren steeds meer gemeenten een verkorte termijn van 6 maanden. Bovendien stelt de nieuwe Wet Stelsel Kredietregistratie voor om de standaard bewaartermijn te verkorten naar 3 jaar.
Met een negatieve BKR-registratie is het lastig om een reguliere lening af te sluiten. Er zijn wel beperkte mogelijkheden, zoals lenen bij familie of vrienden, of aanbieders die geen BKR-check uitvoeren. Bekijk onze pagina over geld lenen met BKR voor meer informatie.
Het online inzien van je BKR-registratie is gratis via mijnkredietregistratie.nl. Een gewaarmerkt (officieel) papieren overzicht kost €17. Gebruik altijd de officiële website en betaal nooit aan derde partijen voor het opvragen van je gegevens.
De Tweede Kamer heeft in februari 2026 de Wet Stelsel Kredietregistratie aangenomen. De belangrijkste verandering is dat de bewaartermijn voor BKR-registraties wordt verkort van 5 naar 3 jaar. Ook krijgt het BKR een wettelijke grondslag en krijgen consumenten recht op snellere informatie bij registratie van achterstanden. De wet moet nog door de Eerste Kamer worden goedgekeurd.
Heb je een vraag over dit onderwerp? Stel deze aan de community.
E-mail bevestigd. Je reactie verschijnt na de beoordeling.
Die link is verlopen. Plaats je reactie opnieuw.
Anoniem
Financieel expert · Financer
Vergelijk topkredietverstrekkers
vanaf 5,4% JKP
9 opties
8 min leestijdLeningen
8 min leestijdLeningen
8 min leestijdLeningen
6 min leestijdLeningen
4 min leestijdLeningen
Word lid van *Financer Stacks* - Uw wekelijkse gids voor het beheersen van financiële basiskennis, extra inkomsten genereren en een leven creëren waarin geld voor u werkt.