Hoewel we ons best doen om de gegevens up-to-date te houden, kunnen we de volledige nauwkeurigheid op dagelijkse basis niet garanderen
Filters
Leenbedrag
Minimale jaaromzet
Minimaal aantal jaren actief
Rentetype
Vereiste documenten
Productstatistieken
Een volledig overzicht van alle datapunten van de producten in deze vergelijking, zodat je de juiste keuze kunt maken.
Kredietlijn
6 (100%)
Leenbedrag
€ 1.000 - € 500.000 (€ 168.333,33)
Leningperiode
12 maanden - 37 maanden (22 maanden)
Jaarlijks rentepercentage
0% - 30% (12,8%)
Nominaal rentepercentage
0% - 14,5% (2,68%)
Minimale jaaromzet
€ 0 - € 91.000 (€ 40.666,67)
Minimaal aantal jaren actief
0 - 2 (1,17)
Accepteert startups
4 (66,7%)
Onderpand vereist
0 (0%)
Persoonlijk onderpand vereist
0 (0%)
Belastingaangiften
3 (50%)
Ondernemingsplan
1 (16,7%)
Bankafschrift
5 (83,3%)
Jaarrekening
2 (33,3%)
Binnenlandse bankrekening
5 (83,3%)
Binnenlands telefoonnummer
5 (83,3%)
Elektronische identificatie
2 (33,3%)
Hoofdkantoor in het land
6 (100%)
P2P-investeringsplatforms
0 (0%)
Uitbetaling in het weekend
1 (16,7%)
Leningsverlengingen
4 (66,7%)
Vervroegde aflossing
5 (83,3%)
Leningsbemiddelaar
1 (16,7%)
Betalingsbeschermingsverzekering
2 (33,3%)
Herroepingstermijn
3 (50%)
Statistieken gebaseerd op 6 Zakelijke leningen-producten in onze database.
BedrijfLaagsteHoogste
Qeld0%0%
Qeld5%15%
BridgeFund15%30%
Swishfund12%30%
YEAZ!18%28,56%
CapitalBox0%0%
Rentetarieven
Bekijk hoe tarieven zich verhouden bij alle aanbieders. De balken tonen het bereik tussen het laagste en hoogste tarief per bedrijf.
Financer's keuze
Best beoordeeld
Qeld
Qeld hanteert een vaste maandelijkse prijs in plaats van traditionele rente. Geen opstartkosten of afsluitkosten, maar de maandelijkse kosten zijn hoger dan bij banken. Boetevrij vervroegd aflossen is mogelijk.
Klantenservice bereikbaar op werkdagen van 8:00 tot 17:00 via telefoon en e-mail. Reacties zijn snel en behulpzaam volgens klantreviews. Geen live chat beschikbaar.
Flexibele looptijden van 1 tot 18 maanden zonder vaste looptijd. Vervroegd aflossen kan kosteloos. Geen jaarcijfers of onderpand nodig. Beperkte ruimte voor maatwerk bij grotere bedragen.
Het aanvraagproces is volledig online en klaar in 1 minuut. 87% van de Trustpilot-reviews geeft 5 sterren. Klanten waarderen vooral de snelheid en transparantie van het proces.
Factoring is aan een enorme opmars bezig. Het Nederlandse bedrijfsleven vertrouwt steeds vaker op de diensten van factoringbedrijven als alternatief.
Volgens branchevereniging FAAN groeide het uitstaande krediet van factoringmaatschappijen in 2023 met ruim 3% naar €8 miljard. Het aantal bedrijven dat gebruikmaakt van factoring steeg in datzelfde jaar met ongeveer 10%.
Bij Financer laten we je kennismaken met het concept factoring en helpen we je de beste aanbieder te vinden.
Wat is factoring?
Factoring is een vorm van financiering voor zzp'ersen het mkb, waarbij je uitstaande facturen kunt verkopen tegen:
een vast bedrag
een percentage van de omzet;
of een percentage van het factuurbedrag.
De service betekent eigenlijk niets anders dan het financieren van facturen.
Vastgoed financier je bij de bank, auto's en machines lease je bij de leasemaatschappij en voor het bekostigen van je 'werkkapitaal' (debiteuren, voorraden, inkopen) kun je terecht bij een factormaatschappij.
Factoring: hoe werkt het precies?
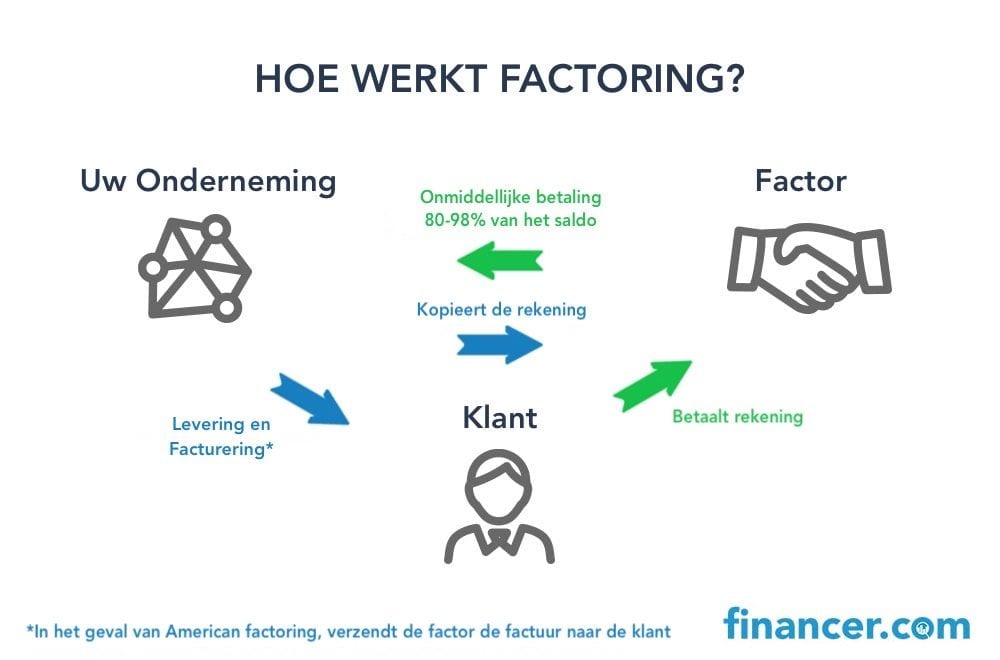
Met factoring kunt u uw uitstaande facturen verkopen aan het factoringbedrijf. Dit heet bevoorschotting en laat u toe uw bedrijfsvoering en cashflow op gang te houden.
U stuurt de facturen naar de factormaatschappij en kunt daarna praktisch onmiddellijk beschikken over een percentage (tot wel 98%) van het uitstaande bedrag. Uw factuur wordt als het ware direct betaald.
De factormaatschappij kan het debiteurenbeheer en eventueel ook het risico op non-betaling overnemen. Hierdoor hoeft u niet te wachten op onbetaalde facturen en kan u uw bedrijf sneller laten groeien.
Vooraf stelt een factormaatschappij vaak duidelijke regels, o.a.:
hoe oud de vorderingen mogen zijn die worden bevoorschot (meestal jonger dan 90 dagen);
in welke landen de debiteuren zich mogen bevinden;
en welke partijen worden uitgesloten.
Factoring ZZP en MKB
Wacht u vaak wekenlang op uw klanten om uw rekeningen te betalen?
Factoring helpt u dergelijke situaties te voorkomen.
Verkoop uw vorderingen en ontvang binnen 24 uur het geld op uw rekening.
Als ondernemer moet u uw kosten voor bedrijfsvoering op tijd betalen. Dit omvat de kosten voor personeel, materiaal, transport, huur, enz.
Als uw klanten niet betalen, moet u terugvallen op reserves. Deze zijn echter vaak beperkt, vooral voor MKB en ZZP'ers. Als een grote klant niet betaalt, kan het zelfs gebeuren dat u uw bedrijf moet sluiten.
Door de verkoop van uwuitstaande facturen kunt u uw medewerkers betalen en materiaal voor nieuwe bestellingen kopen.
Het geld helpt uw bedrijf sneller te groeien en vermindert de inspanning die nodig is om de vorderingen te innen.
Waarvoor kan factoring worden gebruikt?
Er zijn een aantal redenen waarom bedrijven gebruikmaken van factoring, namelijk:
Om het tijdsverschil tussen de verzending van de factuur en de betaling van de klant te overbruggen.
Om de liquiditeit van uw ondermening te verhogen en zo de groei van uw bedrijf te ondersteunen.
Om het risico dat een debiteur zijn betaling niet voldoet naar de factor over te dragen (alleen in het geval van een echte factoring).
Het debiteurenbeheer te vereenvoudigen.
Om binnen 24 uur geld te ontvangen.
Personeelskosten, huurkosten, materiaalkosten en andere kosten zonder krediet te betalen.
Wie kan zijn facturen verkopen?
Dit is vaak afhankelijk van de aanbieder die uw facturen voorfinanciert.
Sommigen werken alleen samen met grote bedrijven, terwijl anderen voorfinancieren facturen van:
zelfstandigen
freelancers
kleine en middelgrote ondernemingen
Ook het minimumbedrag van de factuurbedragen is verschillend.
Sommige aanbieders staan u toe om facturen voor te financieren vanaf € 50 of sommige vanaf € 2.000 of € 5.000. De laatste aanbieders hebben de neiging zich te specialiseren in grotere bedrijven.
Het is belangrijk op te merken dat sommige factoraanbieders alleen facturen in Nederland financieren.
Daarnaast zijn er mensen die ook facturen van klanten binnen de EU voorfinancieren. Deze moeten echter in overeenstemming met het Nederlandse recht worden opgesteld.
Soorten factoring
Er zijn in de kern twee soorten factoring.
1. Traditionele factoring
Traditionele factoring betekent dat het risico van oninbaarheid bij u (de verkoper van de vordering) blijft.
De factor betaalt u de vordering vooraf tegen een vooraf overeengekomen vergoeding die wordt bepaald op basis van een percentage van uw totale uitstaande debiteurenportefeuille (aantal klanten + omvang facturen).
De meeste traditionele factormaatschappijen vragen als tegenprestatie:
een vast bedrag per jaar;
of een klein percentage van de omzet (tussen de 0,1 en 1%)
Je kunt het geheel dus zien als een soort lening. Bij laattijdige betaling neem je zelf het aanmaningsproces en de incassoprocedure over.
Met traditionele factoring verkoop je je openstaande facturen aan de factor. In de meeste gevallen wordt de voorfinanciering zo discreet mogelijk behandeld.
Dit betekent dat de communicatie tussen de factor en je klanten tot een minimum wordt beperkt (verzending van de factuur op jouw naam of bevestiging van het factuurbedrag door de klant).
Het werkelijke niveau van interactie met je klant varieert van leverancier tot leverancier. Het is daarom raadzaam om de klant te informeren over je samenwerking met de factor om misverstanden te voorkomen.
2. American factoring
Deze vorm van factoring laat een grotere flexibiliteit toe dan de traditionele variant.
U krijgt hier namelijk geen vast krediet, maar kunt losse facturen indienen die binnen 48 uur worden uitbetaald.
Enkel de kosten voor de factoring zelf worden in mindering gebracht. Dit omvat de invorderingsprocedure, de verwerking van de facturen en de dekking voor het wanbetalingsrisico.
De kosten bedragen meestal tussen de 3 en 6 % van het factuurbedrag.
Ook ZZP’ers kunnen voordeel doen met dergelijke vorm van factoring. American factoring laat namelijk toe het debiteurenbeheer volledig onder te brengen bij het factoringbedrijf.
Als verkoper van vorderingen hoeft u dus geen tijd te verliezen met het organiseren van uw debiteurs en bent u bovendien beschermd tegen het in gebreke blijven van uw klanten.
Dit is vooral voordelig voor nieuwe klanten van wie u het betalingsgedrag nog niet kent.
Factoring kosten
De tariefstructuur en factoring kosten van aanbieders is zeer verschillend. Meestal zijn de kosten afhankelijk van:
de kredietwaardigheid
de betalingstermijn van de factuur
Sommige aanbieders rekenen vergoedingen van 0,5% van het factuurbedrag, en andere brengen kosten in rekening van 6% van het factuurbedrag.
Enkele weetjes over factoring bedrijven:
Veel aanbieders rekenen minimumtarieven van € 25 of meer per factuur.
Sommige aanbieders verlagen de factoring kosten als u binnen een bepaalde periode een bepaald bedrag aan rekeningen voorfinanciert.
Als uw klant zijn verplichtingen meestal niet of te laat betaalt, kan de vergoeding worden verhoogd of kan de voorfinanciering zelfs worden geweigerd.
Voor facturen met een langere betalingstermijn van 60 of 90 dagen zijn de prijzen meestal hoger.
Vergeet echter niet dat het hier gaat om fiscaal aftrekbare kosten. U deze kosten kunt inbrengen bij de belastingen en zo uw winst verlagen.
De tarieven zijn vaak vergelijkbaar met die van de contante korting voor snelle betalers.
Als u geen gebruik maakt van kortingen en in plaats daarvan uw factuur direct verkoopt, kunt u het geld de volgende werkdag al op uw rekening verwachten (in het geval dat uw factuur met succes werd goedgekeurd). Zelfs uw klant betaalt niet zo snel.
Hoe doet u een factoring offerte aanvraag?
Eerst logt u in op een van de platforms die uw uitstaande facturen kopen. Alles werkt online en het duurt slechts enkele minuten om u aan te melden.
U voert uw persoonlijke gegevens in en identificeert zich met behulp van uw email-adres.
Na registratie kunt u meteen aan de slag. U kunt facturen uploaden naar het platform en indienen voor voorfinanciering, ook facturen die u reeds heeft aangemaakt.
De meeste platformen maken het mogelijk om direct online te factureren. Sommige aanbieders, met name voor American factoring, bieden u ook de mogelijkheid om facturen die u de afgelopen 10 dagen naar uw klanten heeft verstuurd, voor te financieren.
Wanneer u opteert voor traditionele factoring, stuurt de factor de factuur naar de klant in uw naam. Het maximale factuurbedrag wordt bepaald door de factoring provider.
Dit bedrag kan variëren van enkele honderden tot enkele duizenden euro's. Facturen worden bovendien vaak alleen gefinancierd als de dienst in de laatste 45 dagen is verleend.
Om uit te zoeken of uw factuurbedrag voorgefinancierd kan worden, kunt u het beste de voorwaarden van de factor service provider lezen.
Uw factuur wordt altijd grondig gecontroleerd door de factor. Pas na de succesvolle controle wordt het geld aan u overgemaakt. De betaling gebeurt zeer snel.
In de meeste gevallen wordt het geld direct betaald (binnen een werkdag). Het is belangrijk om het bedrag te noteren dat u van de factor ontvangt.
Voorfinanciers behouden vaak 10 tot 15% van het factuurbedrag totdat de klant de gehele vordering heeft voldaan.
De betaling van de klant gebeurt meestal op de rekening van de factor. Dit wordt echter door elke aanbieder anders behandeld.
Het is daarom zinvol om na te gaan, aan wie de klant, de factuur betaalt.
Verschillen factoring bedrijven
Er zijn verschillende bedrijven die gespecialiseerd zijn in factoring en zo MKB en ZZp'ers helpen om hun liquiditeit veilig te stellen.
Bij de meeste aanbieders betaalt u geen lopende kosten en bent u niet gebonden aan specifieke voorwaarden. Het aanbod is in Nederland echter eerder beperkt.
De kosten liggen niet noodzakelijk hoger bij American factoring. Logischerwijze wordt de beoordeling van de kredietwaardigheid strenger aangepakt.
Bij traditionele factoring wordt een bepaald percentage van het bedrag als zekerheid ingehouden en pas uitbetaald wanneer de klant de factuur betaalt.
Dit percentage kan ook een aandachtspunt zijn bij de selectie van een geschikte leverancier.
Voor- en nadelen Factoring
Voordelen
Beschik binnen 24 uur over uw geld.
Uw zakelijke klanten worden op voorhand gecontroleerd op kredietwaardigheid. Dit verlaagd het risico op wanbetaling.
U heeft de mogelijkheid het wanbetalingsrisico over te dragen met American factoring.
U kunt het debiteurenbeheer uitbesteden.
Bij onterechte wanbetaling bent u verzekerd tegen het faillissementsrisico.
Nadelen
Het factoringbedrijf vereist veel inzicht in uw onderneming. U zult dus moeten inboeten aan privacy. Zo zult u financiële gegevens moeten vrijgeven en andere gevoelige informatie. Zorg er dus steeds voor dat u kiest voor een betrouwbare factoring partner.
Sommige klanten zijn achterdochtig wanneer u gebruik maakt van factoring. Zij kunnen mogelijks denken dat de onderneming ondermaats presteert en in geldnood zit. Verder kunnen klanten die steeds tijdig betalen zich aangevallen voelen.
Factoring ZZP
Ondernemers en zelfstandigen wachten gemiddeld 40 dagen tot hun vorderingen zijn afgehandeld.
Dit is een lange periode, vooral voor bedrijven met een beperkt eigen vermogen.
Vooral wanneer het goed gaat, moeten er investeringen worden gedaan, zoals:
de aanschaf van materialen voor een nieuw project;
het huren van extra bedrijfsruimte;
of het uitbreiden van een productielijn.
Cashflow is hiervoor van groot belang. Als u lang moet wachten op de betalingen van de klant, beperkt dit uw zakelijke activiteiten. U kunt natuurlijk proberen om:
de betalingstermijn te verkorten;
of de klant om een voorschot te vragen.
Dit is ook de logische eerste stap als uw industrie dit toelaat. Echter, als de concurrentie binnen uw branche sterk is, zullen klanten vaker kiezen voor bedrijven waar ze later moeten betalen of waar geen vooruitbetaling nodig is.
Een dergelijke procedure kan er dus toe leiden dat u orders verliest.
Een alternatieve oplossing is om:
korting in contanten aan te bieden.
Bijvoorbeeld als de klant binnen 10 dagen betaalt, kan hij een korting van 2-4% genieten. Een goede manier om klanten te motiveren om sneller te betalen, helaas zonder garantie.
Juist om deze reden hebben bedrijven zich gespecialiseerd in factoring, de aankoop van uw openstaande facturen.
Factoring Nederland
Er zijn meerdere bekende factoringbedrijven actief in Nederland. Hieronder noemen we een aantal van de bekendste aanbieders.
Svea Finans
Svea is een Zweeds-Nederlandse factoringmaatschappij die factoring aanbiedt aan mkb-bedrijven en zzp'ers. Svea staat bekend om transparante tarieven en snelle uitbetalingen. De factorfee ligt tussen de 2% en 5%, afhankelijk van omzet en betalingstermijn.
o2 Factoring
o2 Factoring is gevestigd in Rotterdam en ondersteunt zowel mkb-bedrijven als zzp'ers.
Betalen facturen binnen 24 uur
Nemen debiteurenbeheer over
Nemen faillisementsrisico over
De kosten van factoring bij o2 bedragen een percentage van het factuurbedrag, onder andere afhankelijk van factoren zoals de betalingstermijn en de hoogte van de omzet. Meestal ligt het percentage tussen de 2% en 5%.
Voldaan Factoring
Voldaan is een eerlijk en transparant factoringbedrijf zonder verborgen kosten. Voldaan:
FreelanceFactoring
FreelanceFactoring richt zich specifiek op freelancers en zzp'ers. De factorfee ligt tussen 1,5% en 5% van het factuurbedrag. Een groot voordeel is dat je per factuur kunt kiezen wat je verkoopt, zonder langlopend contract.
betaalt elke factoor binnen 24 uur
vraagt niet om jaarcijfers of andere garanties
werken per factuur (kies zelf welke factuur u verkoopt)
De kosten van factoring bedragen een percentage van het factuurbedrag namelijk:
4% bij een betaaltermijn van 30 dagen
5% bij een betaaltermijn van 60 dagen
6% bij een betaaltermijn van 90 dagen
Factoring aanvragen
Als klanten de rekeningen van zelfstandigen en eenmanszaken niet betalen, zijn slapeloze nachten of verhoogde stress zeker niet ongewoon.
Je kunt deze kopzorgen vermijden met behulp van factoring. Factoring aanvragen is eenvoudig en werkt bij de meeste aanbieders volledig online.
De meeste factoringbedrijven in Nederland bieden de volgende voordelen:
Gebruik je bestaande bankrekening
Zonder direct contact met je klant
Snel online geregeld en binnen 24 uur je geld
Factorfee vanaf 1% van je factuurbedrag
Geschikt voor zzp'ers, freelancers en mkb
Veelgestelde vragen over factoring
Wat doet een factoring bedrijf?
Een factoringbedrijf koopt je openstaande facturen op en betaalt je direct uit, meestal binnen 24 uur. Afhankelijk van het type factoring neemt het bedrijf ook het debiteurenbeheer en het risico op wanbetaling over. Zo hoef je niet te wachten tot je klant betaalt en houd je je cashflow op peil.
Wat zijn de nadelen van factoring?
Het grootste nadeel zijn de kosten: factoringbedrijven rekenen een percentage van 1% tot 6% per factuur. Daarnaast moet je financiele informatie over je bedrijf delen met de factor. Sommige klanten kunnen het ook als negatief signaal opvatten wanneer een externe partij de factuurinning overneemt.
Wat kost factoring per factuur?
De factorfee varieert meestal tussen 1% en 6% van het factuurbedrag. De exacte kosten hangen af van de kredietwaardigheid van je klant, de betalingstermijn en de hoogte van je omzet. Bij traditionele factoring liggen de kosten lager (0,1% tot 1% van de omzet), bij American factoring hoger (3% tot 6% per factuur).
Is factoring geschikt voor zzp'ers?
Ja, factoring is zeker geschikt voor zzp'ers. Vooral American factoring is populair bij zelfstandigen, omdat je per factuur kunt kiezen wat je verkoopt en je niet gebonden bent aan een langlopend contract. Aanbieders zoals FreelanceFactoring en o2 Factoring richten zich specifiek op zzp'ers en het mkb.
Word lid van *Financer Stacks* - Uw wekelijkse gids voor het beheersen van financiële basiskennis, extra inkomsten genereren en een leven creëren waarin geld voor u werkt.