A
Anoniem
Financieel expert · Financer
Bereken je bufferdoel
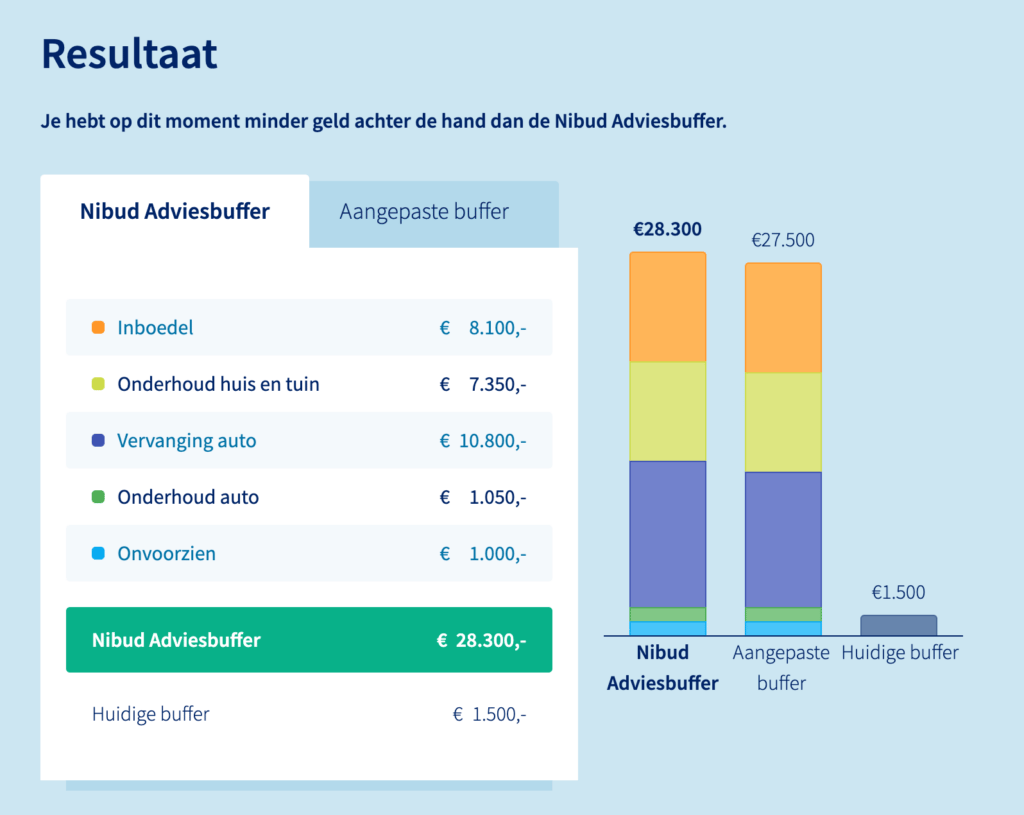
Gebruik de NIBUD BufferBerekenaar om te bepalen hoeveel buffer jij nodig hebt. Zo heb je een concreet doel om naartoe te werken.
Stel een automatische overboeking in
Zet direct na je salarisdag een vast bedrag automatisch over naar je spaarrekening. Zo merk je het nauwelijks en groeit je buffer vanzelf.
Open een aparte spaarrekening
Houd je buffer gescheiden van je dagelijkse rekening. Dit voorkomt dat je het per ongeluk uitgeeft. Vergelijk spaarrekeningen via Financer en kies een rekening met een goede rente.
Bespaar op vaste lasten
Kijk kritisch naar je abonnementen, verzekeringen en energiecontract. Kleine besparingen op vaste lasten leveren op jaarbasis honderden euro's op die je kunt sparen.
Vergroot je inkomen
Overweeg extra geld te verdienen via een bijbaan of freelance werk. Zet dit extra inkomen direct opzij voor je buffer.
Hoeveel spaargeld moet je hebben? Dat hangt af van je gezinssituatie, je woonlasten en je maandelijkse uitgaven. Volgens het NIBUD heeft een alleenstaande minimaal €6.400 nodig als buffer, terwijl een gezin met twee kinderen rekening moet houden met zo'n €12.400.
In dit artikel lees je precies hoeveel spaargeld je nodig hebt, wat het gemiddelde spaargeld in Nederland is per leeftijd en hoe je stap voor stap je financiële buffer opbouwt.
Niet iedereen kan direct 10% van het inkomen sparen. Daarom heeft het NIBUD richtlijnen opgesteld voor de minimale financiële buffer die je achter de hand moet hebben.
Deze bedragen zijn gebaseerd op je gezinssituatie en dekken onverwachte uitgaven zoals een kapotte wasmachine, autoreparatie of een periode zonder werk.
| Gezinssituatie | Minimaal spaargeld (NIBUD) |
|---|---|
Alleenstaande | € 6.400 |
(Echt)paar zonder kinderen | € 8.200 |
Alleenstaande ouder met 1 kind | € 7.500 |
Alleenstaande ouder met 2 kinderen | € 10.000 |
(Echt)paar met 1 kind | € 9.000 |
(Echt)paar met 2 kinderen | € 12.400 |
Heb je een auto en een koophuis? Dan heb je een grotere buffer nodig.
Bij een koopwoning moet je rekening houden met onderhoudskosten en onverwachte reparaties. Het NIBUD rekent voor een koopwoning met een WOZ-waarde van €350.000 tot €500.000 al snel €16.550 als buffer voor een alleenstaande.
Een echtpaar met koopwoning en een auto ter waarde van €5.000 heeft volgens het NIBUD een buffer van €27.800 nodig. Heb je kinderen en een duurdere auto, dan kan dat bedrag oplopen tot €28.300 of meer.
Hieronder vind je een overzicht van de financiële buffer voor verschillende leefsituaties. De hoogte hangt af van je gezinssamenstelling, type woning en of je een auto bezit.
| Gezinssituatie | Type woning | Waarde auto | Hoogte buffer |
|---|---|---|---|
Alleenstaande | Huurwoning | - | €6.400 |
Alleenstaande | Koopwoning (€350k-500k) | - | €16.550 |
Echtpaar zonder kinderen | Koopwoning | €5.000 | €27.800 |
Gezin met twee kinderen | Koopwoning | €10.000 | €28.300 |
Nederlanders sparen steeds meer. Eind 2025 stond er in totaal €538,6 miljard op Nederlandse spaarrekeningen. Toch zijn de verschillen per huishouden enorm groot.
Hieronder de belangrijkste cijfers op een rij:
Vergelijk en vind spaarrekeningen met rentes die niet alleen inflatie verslaan, maar uw spaargeld écht laten groeien.
Start vandaag nog met vergelijken en sparenVolgens de meest recente CBS-gegevens (2024) bezitten Nederlandse huishoudens gemiddeld €54.700 aan bank- en spaartegoeden.
Hoewel dit bedrag op het eerste gezicht veel lijkt, wordt het gemiddelde sterk omhooggetrokken door een klein percentage rijke huishoudens. Het mediane spaarbedrag ligt namelijk op €21.500. Dit betekent dat de helft van de Nederlandse huishoudens minder dan €21.500 op de bank heeft staan.
Spaarsaldo's variëren sterk per leeftijd. Jongeren hebben logischerwijs minder gespaard dan 65-plussers. Hieronder een overzicht op basis van CBS-data (2024):
| Leeftijd hoofdkostwinner | Gemiddeld spaarbedrag | Mediaan spaarbedrag |
|---|---|---|
Tot 25 jaar | €10.800 | €3.400 |
25 tot 35 jaar | €23.700 | €9.800 |
35 tot 45 jaar | €35.700 | €13.500 |
45 tot 55 jaar | €50.200 | €19.400 |
55 tot 65 jaar | €76.600 | €27.000 |
65 tot 75 jaar | €68.500 | €28.500 |
75 jaar en ouder | €65.000 | €27.000 |
Bron: CBS StatLine (2024)
Wat opvalt: het spaarsaldo loopt op tot rond de pensioengerechtigde leeftijd en vlakt daarna af. De 65- tot 75-jarigen hebben het hoogste mediaan spaarbedrag (€28.500).
De hoogte van je spaargeld hangt sterk af van je woonsituatie en gezinssamenstelling. Mensen met een koopwoning sparen over het algemeen meer dan huurders, en stellen zonder kinderen hebben meer buffer dan gezinnen:
| Gezinssamenstelling | Gemiddeld spaarbedrag |
|---|---|
Stellen zonder kinderen met koopwoning | € 35.000 |
Stellen met kinderen en koopwoning | € 27.750 |
Stellen zonder kinderen met huurwoning | € 16.600 |
Alleenstaanden met huurwoning | € 5.000 |
Een financiële buffer is een bedrag dat je achter de hand houdt voor onverwachte situaties. Denk aan een kapotte auto, een noodzakelijke reparatie aan je woning of een periode zonder inkomen.
Het verschil tussen een buffer en gewoon spaargeld? Je buffer is je noodreserve: geld dat je alleen aanraakt als het echt nodig is. Al het spaargeld boven je buffer kun je inzetten voor andere doelen, zoals een vakantie, verbouwing of belegging.
De oude vuistregel was om een heel jaarsalaris te sparen. Dat is voor de meeste mensen niet haalbaar. Een realistischere richtlijn:
Minimum: 1 maandsalaris op je spaarrekening Goed: 2-3 maandsalarissen als buffer Ideaal: 3-6 maandsalarissen, afhankelijk van je situatie
Hoe stabiel je inkomen is, maakt verschil. Ben je zzp'er of heb je een flexcontract? Dan is een grotere buffer verstandig dan wanneer je een vast dienstverband hebt.
Je leefsituatie bepaalt voor een groot deel hoe groot je buffer moet zijn. Hieronder drie voorbeelden:
Richtlijn: 2-3 maandsalarissen
Als alleenstaande draag je alle kosten zelf. Een kapotte laptop, onverwachte tandarts of een maand zonder werk: er is geen tweede inkomen om op terug te vallen.
Zorg daarnaast dat je woonverzekering, zorgverzekering en aansprakelijkheidsverzekering goed geregeld zijn. Die vangen een deel van de onverwachte kosten op.
Richtlijn: 3-4 maandsalarissen
Met twee inkomens is het vaak makkelijker om maandelijks wat opzij te zetten. Maar let op: je vaste lasten zijn waarschijnlijk ook hoger door een grotere woning.
Controleer of je niet te veel betaalt voor verzekeringen en energiecontracten. De Dyme app helpt je daar eenvoudig mee.
Richtlijn: 4-6 maandsalarissen
Met kinderen zijn de maandelijkse kosten hoger en zijn onverwachte uitgaven (schoolkosten, kleding, medische kosten) frequenter. Een grotere buffer geeft rust.
Benieuwd wat een kind kost? Lees ons artikel over wat een kind kost.
Een buffer opbouwen hoeft niet ingewikkeld te zijn. De belangrijkste stap is simpelweg: beginnen. Al is het maar €25 per maand.
De meest effectieve aanpak:
In 2026 bieden de beste spaarrekeningen in Nederland een rente tot 2,85% op vrij opneembaar spaargeld. Bij de grote banken (ING, ABN AMRO, Rabobank) ligt de rente rond de 1,25% tot 1,40%.
Voor je buffer is het slim om een spaarrekening te kiezen met een hogere rente maar zonder vaste looptijd. Je wilt immers altijd bij je geld kunnen.
Wil je het maximale rendement op je spaargeld? Vergelijk spaarrekeningen en kies de rekening met de beste rente voor jouw situatie.
Wil je je buffer sneller opbouwen? Overweeg dan om extra geld te verdienen en dit direct opzij te zetten.
Liever vanuit huis? Bekijk onze tips voor werken vanuit huis.
Een financiële buffer opbouwen is een van de slimste dingen die je voor jezelf kunt doen. Je bent beschermd tegen onverwachte kosten, je hoeft geen dure leningen af te sluiten in noodgevallen en je ervaart minder stress over geld.
Begin vandaag nog. Bereken je buffer via het NIBUD, open een spaarrekening met een goede rente en stel een automatische overboeking in. Elke euro telt.
Benieuwd naar meer spaartips? Lees ons artikel over geld leren sparen of ontdek de 52 weken spaarmethode.
Benieuwd naar hoeveel spaargeld je mag hebben? Lees ons artikel over hoeveel spaargeld je mag hebben.
Een gezonde financiële buffer is een spaarbedrag waarmee je minimaal drie maanden vaste lasten kunt dekken. Het NIBUD adviseert een bedrag van €6.400 voor een alleenstaande tot €12.400 voor een gezin met twee kinderen. Heb je een koopwoning en auto, dan ligt het bedrag hoger.
Het gemiddelde spaargeld in Nederland is €54.700 per huishouden (CBS, 2024), maar de mediaan ligt op €21.500. Met €50.000 zit je dus boven de mediaan en heb je meer gespaard dan de helft van alle Nederlandse huishoudens. Of het 'veel' is, hangt af van je leefsituatie en verplichtingen.
Met €100.000 spaargeld zit je ruim boven het Nederlandse gemiddelde van €54.700. Dit is meer dan genoeg als financiële buffer. Het extra bedrag boven je buffer kun je overwegen te beleggen voor een hoger rendement, al hangt dat af van je risicoprofiel en doelen.
Het NIBUD adviseert om minimaal 10% van je netto inkomen te sparen. Bij een netto inkomen van €2.500 per maand is dat €250. Kun je geen 10% missen? Begin dan met een kleiner bedrag. Elke maandelijkse inleg helpt bij het opbouwen van je buffer.
Naast je pensioenopbouw via je werkgever is het verstandig om extra spaargeld opzij te zetten. Als vuistregel wordt vaak een jaarsalaris als aanvullend pensioensparen genoemd. Dit bedrag komt bovenop je reguliere financiële buffer en is bedoeld om inkomensverlies bij pensionering op te vangen.
Heb je een vraag over dit onderwerp? Stel deze aan de community.
E-mail bevestigd. Je reactie verschijnt na de beoordeling.
Die link is verlopen. Plaats je reactie opnieuw.
Anoniem
Financieel expert · Financer
Vind de beste rente
tot 2,8% JKR
6 opties
12 min leestijdPersoonlijke Financien
2 min leestijdPersoonlijke Financien
6 min leestijdPersoonlijke Financien
9 min leestijdPersoonlijke Financien
10 min leestijdPersoonlijke Financien
Word lid van *Financer Stacks* - Uw wekelijkse gids voor het beheersen van financiële basiskennis, extra inkomsten genereren en een leven creëren waarin geld voor u werkt.