Dit is een berekening uitgevoerd door Financer en weerspiegelt niet de werkelijke kosten van Saldodipje. Een individuele kredietbeoordeling zal worden uitgevoerd door het bedrijf.Berekenen
Dit is een berekening uitgevoerd door Financer en weerspiegelt niet de werkelijke kosten van Bondora. Een individuele kredietbeoordeling zal worden uitgevoerd door het bedrijf.Berekenen
Dit is een berekening uitgevoerd door Financer en weerspiegelt niet de werkelijke kosten van Loanrider. Een individuele kredietbeoordeling zal worden uitgevoerd door het bedrijf.Berekenen
Voorbeeld: € 1.000 voor 45 dagen = € 16,10 rente (totaal € 1.016,10). JKP 13,44%–13,84%. Geen BKR-toetsing.
Rente en bedragen
Jaarlijks rentepercentage
13,44% - 13,84%
Leenbedrag
€ 100 - € 1.800
Voorwaarden
Minimumleeftijd
18
Minimuminkomen
€ 0
Binnenlandse bankrekening
Nee
Binnenlands telefoonnummer
Nee
Nationaliteit
Nee
Elektronische identificatie
Nee
Kenmerken
Medeondertekenaar mogelijk
Nee
Herroepingstermijn
Nee
Accepteert slechte kredietgeschiedenis
Ja
Uitbetaling in het weekend
Ja
Leningsverlengingen
Ja
Vervroegde aflossing
Ja
Uitbetaling binnen 24 uur
Ja
Leningsbemiddelaar
Nee
Eerste lening rentevrij
Nee
Aanvullende velden
Hoge goedkeuringsgraad
Nee
Aanbevolen bedrijf
Nee
Persoonlijke lening
700 van de klanten koos hiervoor
Dit is een berekening uitgevoerd door Financer en weerspiegelt niet de werkelijke kosten van Tikky. Een individuele kredietbeoordeling zal worden uitgevoerd door het bedrijf.Berekenen
Voorbeeld: € 500 voor 30 dagen = € 4,52 rente. JKP 11,16%–11,81% (verlaagd wettelijk kredietplafond 2026). Geen BKR-toets.
Rente en bedragen
Jaarlijks rentepercentage
11,16% - 11,81%
Leenbedrag
€ 100 - € 1.800
Voorwaarden
Minimumleeftijd
18
Minimuminkomen
€ 0
Binnenlandse bankrekening
Nee
Binnenlands telefoonnummer
Nee
Nationaliteit
Nee
Elektronische identificatie
Nee
Kenmerken
Medeondertekenaar mogelijk
Nee
Herroepingstermijn
Nee
Accepteert slechte kredietgeschiedenis
Ja
Uitbetaling in het weekend
Ja
Leningsverlengingen
Ja
Vervroegde aflossing
Ja
Uitbetaling binnen 24 uur
Ja
Leningsbemiddelaar
Nee
Eerste lening rentevrij
Nee
Aanvullende velden
Hoge goedkeuringsgraad
Nee
Aanbevolen bedrijf
Nee
Vergelijkbare resultaten
Persoonlijke lening
20.732 van de klanten koos hiervoor
Dit is een berekening uitgevoerd door Financer en weerspiegelt niet de werkelijke kosten van KredietSpotter. Een individuele kredietbeoordeling zal worden uitgevoerd door het bedrijf.Berekenen
Hoewel we ons best doen om de gegevens up-to-date te houden, kunnen we de volledige nauwkeurigheid op dagelijkse basis niet garanderen
Filters
Leenbedrag
Productstatistieken
Een volledig overzicht van alle datapunten van de producten in deze vergelijking, zodat je de juiste keuze kunt maken.
Leenbedrag
€ 100 - € 15.000 (€ 2.625)
Leningperiode
12 maanden - 85 maanden (49 maanden)
Jaarlijks rentepercentage
5,4% - 13,84% (11,31%)
Minimumleeftijd
18 - 21 (18,75)
Minimuminkomen
€ 0 - € 0 (€ 0)
Binnenlandse bankrekening
2 (50%)
Binnenlands telefoonnummer
2 (50%)
Nationaliteit
1 (25%)
Elektronische identificatie
1 (25%)
Accepteert slechte kredietgeschiedenis
3 (75%)
Uitbetaling binnen 24 uur
4 (100%)
Uitbetaling in het weekend
3 (75%)
Leningsverlengingen
2 (50%)
Vervroegde aflossing
3 (75%)
Leningsbemiddelaar
0 (0%)
Eerste lening rentevrij
0 (0%)
Herroepingstermijn
2 (50%)
Statistieken gebaseerd op 4 Leningen-producten in onze database.
BedrijfLaagsteHoogste
Saldodipje11,16%11,67%
Bondora5,4%12%
Loanrider13,44%13,84%
Tikky11,16%11,81%
Rentetarieven
Bekijk hoe tarieven zich verhouden bij alle aanbieders. De balken tonen het bereik tussen het laagste en hoogste tarief per bedrijf.
Financer's keuze
Best beoordeeld
Saldodipje
Met een JKP van 11,16% tot 11,67% heeft Saldodipje de laagste bandbreedte van de minileningen in onze vergelijking, ruim onder het wettelijke maximum van 12%. Je betaalt geen afsluitkosten en geen maandelijkse kosten.
Bereikbaar via e-mail, WhatsApp en livechat op werkdagen van 9:00 tot 17:00, met een Help Centrum voor de meestgestelde vragen. Telefonische ondersteuning ontbreekt en reactietijden wisselen.
Bedrag, looptijd en rentebedrag staan vóór je aanvraag vast in de calculator en er zijn geen verlengingen, dus de schuld kan niet oplopen. Uitbetaling volgt meestal binnen 24 uur, ook in het weekend, en je houdt de wettelijke bedenktijd.
De aanvraag duurt enkele minuten en het rentebedrag en totaalbedrag staan vooraf vast. Gebruikers waarderen vooral de snelheid van uitbetalen; de kritiek gaat over de garantsteller-eis en de kosten als documenten te laat binnen zijn.
Stop! Er ligt een speciale aanbieding voor je klaar!
Profiteer van exclusieve voorwaarden bij top financiële bedrijven
Met onze samengestelde rente calculator bereken je snel hoeveel je spaargeld of belegging oplevert na een bepaalde periode. Vul je startbedrag, rentepercentage en looptijd in en zie direct het resultaat.
Of je nu spaart voor een grote aankoop, je pensioen opbouwt of investeert voor de langere termijn: rente op rente berekenen geeft je inzicht in wat je geld werkelijk kan doen. Het verschil tussen enkelvoudige en samengestelde rente is op korte termijn klein, maar over 10, 20 of 30 jaar enorm.
Met de huidige spaarrente in Nederland tot 2,80% (en beleggingsrendementen die nog hoger liggen) kan het rente op rente effect je vermogen aanzienlijk laten groeien.
*Disclaimer: Investeren in financiële instrumenten brengt risico's met zich mee. Er is geen garantie dat het geïnvesteerde bedrag wordt teruggekregen.
Hoe werkt de calculator?
Kies je inleg
Kies je spaarperiode (= periode waarin je geen geld van je spaarrekening haalt en de rente ongewijzigd blijft)
Kies je eventuele maandelijkse bijdrage
Selecteer het rentepercentage
Kies het interval waarover je rente ontvangt
Kies de belastingvoet en of je de belastingen wenst te berekenen
Samengestelde Rente (ook wel 'rente op rente' of "Sneeuwbal-effect" genoemd)
Wat houdt dit precies in?
Samengestelde rente betekent simpelweg dat de rente die je ontvangt bij een spaarrekening of investering een exponentieel groeipotentieel met zich meebrengt.
Wanneer je het eerste jaar rente-inkomsten ontvangt en geen geld opneemt, ontvang je het volgende jaar rente-inkomsten op het initiële bedrag plus de rente-inkomsten van het jaar ervoor. Dit resulteert in een exponentieel groeiend effect.
Door maandelijks een storting te doen op je spaarrekening of beleggersrekening, bouw je automatisch rente op.
Deze rente wordt aan je rekening toegevoegd, waardoor je saldo groeit.
Als je doorgaat met dezelfde frequentie van stortingen, zal de bank (of de beleggingsproducten die je bezit) ook rente over deze rente uitbetalen.
Dit fenomeen staat bekend als 'samengestelde rente', ook wel compound interest genoemd.
Op deze manier kan de rente en je vermogen exponentieel groeien. Met behulp van onze calculator hierboven kun je eenvoudig berekenen hoeveel samengestelde rente, oftewel rente op rente, je kunt ontvangen.
Je kan ook bepaalde situaties eenvoudig nabootsen. Bereken de samengestelde rente met onze Financer rente calculator en kijk hoe je inleg groeit.
Hoe bereken je rente op rente?
Ga je geld sparen bij een bank? Dan ontvang je hiervoor een rentevergoeding, de zogenaamde spaarrente.
Ga je online beleggen? Dan ontvang je rente op je beleggingen.
Afhankelijk van de gekozen beleggingsvorm wordt de rente bijgestort op de spaarrekening of op een andere (betaal)rekening.
Wordt de rentevergoeding bijgestort op de spaarrekening, dan ga je over dat rentebedrag ook weer rente opbouwen. Dit wordt ook wel het rente op rente effect genoemd (samengestelde rente).
Dankzij het rente op rente effect kan je jouw inleg exponentieel laten groeien, zonder zelf extra geld op de rekening te storten.
Hoe hoger de rente en/of de maandelijkse inleg, hoe groter het effect. Dit laatste geldt natuurlijk ook voor de looptijd: hoe langer je het geld laat staan, hoe groter de opbrengst.
Rente op rente berekenen
Afhankelijk van het beleggingsproduct ontvang je dagelijks, maandelijks of jaarlijks inkomsten.
De meeste spaarproducten kennen een jaarlijkse rente uitkering.
De rentevergoeding wordt dan jaarlijks op een vast moment achteraf uitgekeerd. Het uitgekeerde bedrag komt dan overeen met de nominale rente.
Wordt de rente niet jaarlijks, maar bijvoorbeeld maandelijks uitgekeerd, dan heeft dit invloed op het rendement.
Als de rentevergoeding maandelijks wordt uitgekeerd, groeit deze ook al mee in het rendement (de rente geldt dan ook voor deze maandelijkse rente uitkering).
Rente op Rente voorbeeld
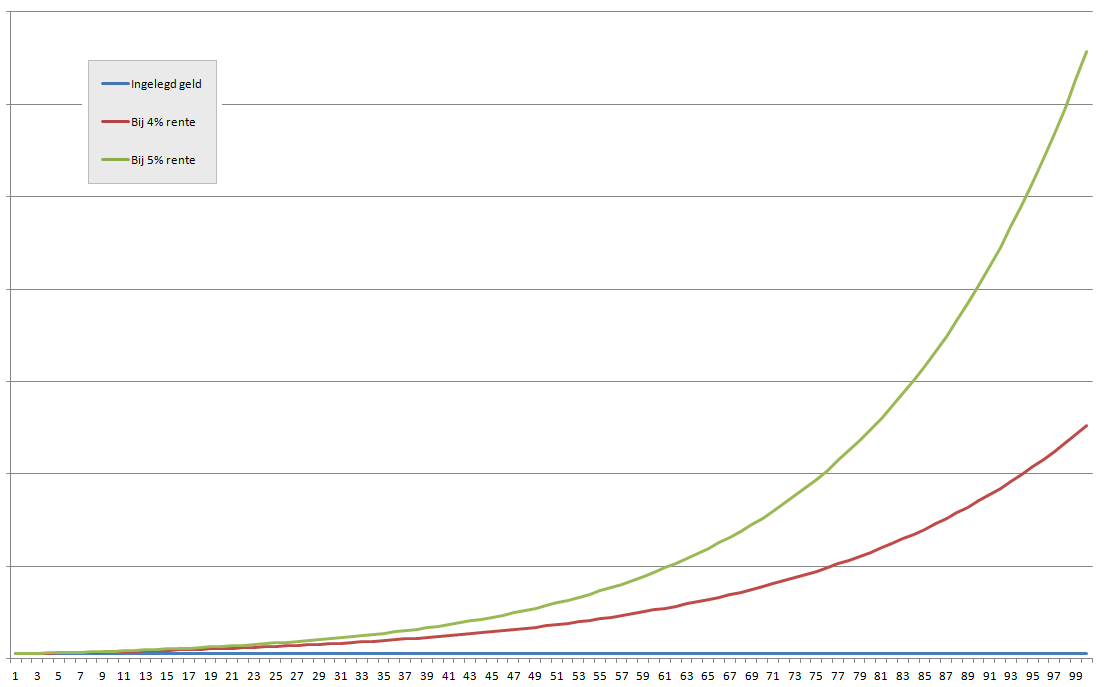
Zie hieronder het voorbeeld van een inleg van 1000 euro, en 4 % en 5 % rente op jaarlijkse basis.
Samengestelde rente formule
De samengestelde rente kan worden berekend aan de hand van de volgende formule (ook wel de samengestelde rente formule genoemd):
K (t) = K (0) x (1 + P)^t
K (t) is de som opgeteld aan het einde van de spaarperiode, dat wil zeggen de totale hoeveelheid geld die aan het einde van de spaarperiode op je rekening zal staan
K (0) is het startbedrag dat je bij het openen van de rekening stort
P is de rente op jaarbasis. Bijvoorbeeld, een rentevoet van 5% per jaar moet als 0,05 worden ingevoerd
t is de spaarperiode en wordt uitgedrukt in jaren
De "72-regel"
Naast de bovenstaande formule voor het uitrekenen van de rente op rente, bestaat er nog een handige rekentruc waarmee je de verdubbeling van het beginbedrag kan berekenen.
Dit wordt de '72-regel' genoemd. Als je het getal 72 deelt door het ontvangen rentepercentage, zie je grofweg hoeveel jaar het kost om het beginkapitaal te verdubbelen.
Bij een spaarrente van 2 procent duurt het grofweg 36 jaar (72 : 2 = 36 ), alvorens het bedrag verdubbeld is.
Berekening van de samengestelde rente met behulp van Excel
Wil je de samengestelde rente berekenen in een spreadsheet? Dat kan op meerdere manieren in Excel. Ook kun je compound interest berekenen met dezelfde methodes.
Vul de formule uit bovenstaande paragraaf in Excel in
Gebruik de financiële functie TW (Toekomstige Waarde), in het Engels FV (Future Value)
Je kan ook de samengestelde rente van de vorige cel lezen. Bijvoorbeeld: =A2*(1+$B$2)
Rente op Rente bij leningen
Bij de studieschuld via DUO wordt samengestelde rente toegepast: de rente wordt jaarlijks bij het openstaande bedrag opgeteld. De DUO-rente voor studieleningen is in 2026 vastgesteld op 2,56% voor het hoger onderwijs.
Bij de meeste particuliere leningen in Nederland wordt enkelvoudige rente gehanteerd. De maandelijkse rente wordt berekend over de restschuld en direct afgerekend.
Bij commerciële leningen en sommige zakelijke kredieten wordt samengestelde rente soms wel toegepast, bijvoorbeeld wanneer rente niet direct wordt afgelost maar bij de hoofdsom wordt opgeteld.
Veelgestelde vragen over samengestelde rente
Hoe bereken je samengestelde rente?
Gebruik de formule K(t) = K(0) x (1 + P)^t, waarbij K(0) het startbedrag is, P het rentepercentage als decimaal en t het aantal jaren. Of gebruik onze gratis rente op rente calculator bovenaan deze pagina.
Wat is samengestelde rente?
Samengestelde rente (ook wel compound interest of rente op rente) is rente die je ontvangt over zowel je oorspronkelijke inleg als over eerder opgebouwde rente. Dit zorgt voor exponentiële groei van je vermogen over tijd.
Wat is het verschil tussen enkelvoudige en samengestelde rente?
Bij enkelvoudige rente ontvang je alleen rente over het oorspronkelijke bedrag. Bij samengestelde rente ontvang je ook rente over de eerder ontvangen rente. Hoe langer de looptijd, hoe groter het verschil. Bij €10.000 met 2% rente over 10 jaar is het verschil zo'n €105.
Hoe bereken ik de cumulatieve rente?
De cumulatieve (totale) rente bereken je door het eindbedrag min het startbedrag te nemen. Met onze calculator vul je je startbedrag, rente en looptijd in en zie je direct hoeveel totale rente je ontvangt over de hele periode.
Word lid van *Financer Stacks* - Uw wekelijkse gids voor het beheersen van financiële basiskennis, extra inkomsten genereren en een leven creëren waarin geld voor u werkt.