A
Anoniem
Financieel expert · Financer
De AFM (Autoriteit Financiële Markten) is de Nederlandse gedragstoezichthouder op de financiële markten. De organisatie bestaat sinds 1 maart 2002 en houdt vanuit Amsterdam toezicht op sparen, beleggen, verzekeren, lenen, pensioenen en kapitaalmarkten.
Maar wat doet de AFM precies? Kort gezegd zorgt de AFM ervoor dat financiële dienstverleners eerlijk en transparant handelen richting consumenten. De AFM is een zelfstandig bestuursorgaan (ZBO). Dat betekent dat zij overheidstaken zelfstandig uitvoert, los van het Ministerie van Financiën. Samen met De Nederlandsche Bank (DNB) vormt de AFM het Nederlandse toezichtstelsel: de AFM kijkt naar gedrag en consumentenbescherming, DNB naar de financiële gezondheid van instellingen.
De AFM richt zich specifiek op gedragstoezicht: hoe financiële partijen omgaan met hun klanten. Dit is anders dan het toezicht van De Nederlandsche Bank (DNB), die kijkt naar de financiële gezondheid van instellingen. Samen vormen de AFM en DNB het Nederlandse twin peaks-toezichtmodel.
De AFM houdt onder andere toezicht op:
Financiële producten kunnen een hoog risico met zich meebrengen wanneer er geen toezicht wordt gehouden op de bedrijven die deze diensten aanbieden.
Alles is tegenwoordig snel en eenvoudig online te regelen. Wanneer je een lening wilt aangaan, geld wilt beleggen of jezelf wilt laten informeren over pensioenen of hypotheken, is het belangrijk dat je te allen tijde over de correcte informatie beschikt.
Op het internet is het namelijk eenvoudig voor potentiële oplichters om zich voor te doen als deskundigen en je vervolgens verkeerde informatie door te geven, financiële gegevens te stelen of je onzin te verkopen.
Ook beleggingsproducten zijn onderworpen aan het toezicht van de AFM.
De AFM controleert in dat geval vooraf of de informatie over de belegging juist, niet-misleidend en volledig is.
In sommige gevallen geldt er een vrijstelling van dit toezicht. Een belegging in effecten is bijvoorbeeld vrijgesteld als de totale tegenwaarde van de effecten die worden aangeboden minder is dan €5 miljoen, berekend over een periode van 12 maanden.
Bij een vrijgestelde belegging controleert de AFM niet vooraf of de informatie over de belegging juist, niet-misleidend en volledig is.
De AFM kan bij misstanden wel achteraf optreden. De AFM kan het bedrijf dan verplichten de belegger openheid van zaken te geven, bijvoorbeeld door te vertellen hoe het ingelegde geld is besteed.
Als je op een van de onderstaande vragen 'ja' kunt antwoorden, geldt een vergunningvrijstelling:
Een voorbeeld van een serie beleggingsobjecten met minder dan twintig objecten zou een reeks vastgoedbeleggingen kunnen zijn:
Stel je voor dat een vastgoedfonds 15 verschillende commerciële panden bezit en beheert, zoals kantoren, winkels en magazijnen, verspreid over verschillende locaties. Elke locatie vertegenwoordigt een afzonderlijk beleggingsobject binnen de serie.
In dit geval zou een aanbieder van deze beleggingsobjecten mogelijk vrijgesteld zijn van de vergunningplicht, aangezien het totale aantal beleggingsobjecten in de serie 15 bedraagt, wat minder is dan de drempel van 20 objecten.
Het idee achter deze vrijstelling is om kleine aanbieders van beleggingsobjecten te ontlasten van de kosten en administratieve lasten die gepaard gaan met het verkrijgen van een vergunning, wanneer zij slechts een beperkt aantal beleggingsobjecten aanbieden.
Het is echter belangrijk om de relevante wetten en voorschriften te raadplegen voor een volledig begrip van de specifieke vereisten en uitzonderingen.
Tip: je kunt hier alle beleggingsproducten vergelijken die gereguleerd worden door de AFM.
De AFM heeft voorschriften opgesteld voor het gebruik van de verplichte vrijstellingsvermelding. De verplichte vermelding is verplicht vanaf 1 januari 2012.
Als er een vrijstelling geldt, is de aanbieder verplicht om in reclame-uitingen en in documenten van het beleggingsaanbod een van onderstaande afbeeldingen te gebruiken.


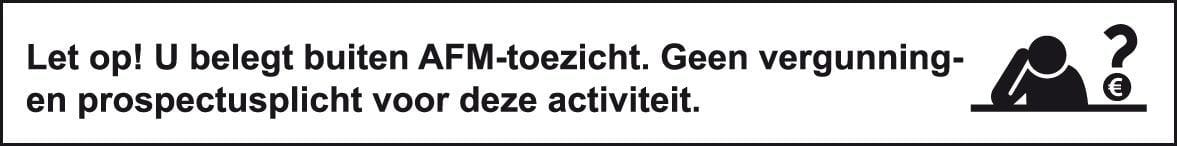
Het is belangrijk dat het publiek en de overheid vertrouwen hebben in de nationale financiële instellingen.
Zonder vertrouwen kan er geen handel worden gedreven, kunnen er geen leningen worden aangegaan en kan er geen geld worden gespaard.
Het hele financiële systeem is gebaseerd op het vertrouwen tussen mensen en financiële dienstverleners.
In het verleden zijn er meerdere woekerpolissen aan het licht gebracht, waar veel mensen de dupe van waren. Dit soort situaties wil de AFM voorkomen.
De AFM heeft het recht om financiële gegevens van allerlei financiële instellingen in te zien en op te vragen, en om diverse maatregelen op te leggen aan financiële dienstverleners om de consument te beschermen. Onder meer:
Om legaal operationeel te kunnen zijn, heeft een financiële dienstverlener een vergunning nodig van de AFM.
Om een AFM-vergunning te krijgen moet er een aanvraag worden ingediend via het AFM digitaal loket. De AFM onderzoekt vervolgens de betrouwbaarheid van de personen die worden aangemerkt als dagelijks beleidsbepaler, medebeleidsbepaler of commissaris.
De AFM moet binnen dertien weken na ontvangst van de aanvraag een beslissing nemen. Deze termijn kan met acht weken worden verlengd.
De AFM behoudt zich ook het recht om op willekeurige tijdstippen inspectie te doen (audit). Bij fraude krijgt het bedrijf een boete of een publieke waarschuwing, afhankelijk van de overtreding.
Dit geeft de AFM een hoge betrouwbaarheidsfactor. Het is dus belangrijk na te gaan of je financiële dienstverlener een AFM-vergunning heeft.
Vergelijk snel en eenvoudig persoonlijke leningen en vind de optie die het beste bij jou past. Binnen enkele minuten geregeld.
Start je aanvraag!Wil je controleren of een financiële dienstverlener betrouwbaar is? Dan kun je het AFM-register raadplegen. In dit openbare register vind je alle partijen die een AFM-vergunning hebben.
Je kunt in het register zoeken op:
Staat een partij niet in het register? Dan mag die partij geen financiële diensten verlenen in Nederland. In dat geval kun je een melding doen bij de AFM.
Controleer altijd het AFM-register voordat je een financieel product afsluit bij een partij die je niet kent. Zo bescherm je jezelf tegen oplichting en malafide aanbieders.
Naast het vergunningenregister publiceert de AFM ook een waarschuwingslijst. Op deze lijst staan bedrijven en personen waarvan de AFM vermoedt dat ze zonder vergunning financiële diensten aanbieden of beleggingsfraude plegen.
De waarschuwingslijst wordt regelmatig bijgewerkt en is openbaar toegankelijk. Je kunt er op zoeken naar:
Kom je een aanbieder tegen die niet in het AFM-register staat of die op de waarschuwingslijst verschijnt? Doe dan geen zaken met deze partij en overweeg een melding te doen bij de AFM.
Tip: controleer altijd zowel het AFM-register als de waarschuwingslijst voordat je een financieel product afsluit bij een onbekende partij.
De woekerpolisaffaire is een van de bekendste voorbeelden van waarom de AFM zo belangrijk is. Bij een woekerpolis heb je een verzekering of hypotheek waarbij met je betaalde premie wordt belegd.
Vaak werd een hoog initieel rendement beloofd, maar is deze belofte nooit werkelijk nagekomen. Bovendien werd in een groot aantal gevallen een flink deel van de inleg niet belegd, maar besteed aan kosten en premies.
De AFM constateerde dat er in Nederland miljoenen lopende woekerpolissen waren. Veel gedupeerden hebben inmiddels compensatie ontvangen, maar de nasleep is nog steeds voelbaar. De affaire heeft geleid tot strengere regels voor transparantie bij financiële producten.
Financiële ondernemingen zijn verplicht in reclame-uitingen voor krediet een waarschuwing op te nemen over de gevolgen die aan dit krediet verbonden zijn.
Zo is het verplicht om de welbekende 'Let op! Geld lenen kost geld'-banner op dergelijke reclame-uitingen te plaatsen.
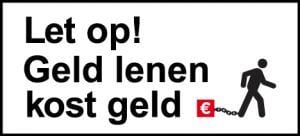
Het doel van deze waarschuwing is het bewustzijn van consumenten te verhogen over de mogelijke gevolgen van lenen.
Wanneer bedrijven financieel willen bemiddelen of adviseren, dan is het verplicht om een vergunning aan te vragen bij de AFM.
Wanneer je een lening wilt afsluiten, ga dan goed na of de verstrekker van de lening of hypotheek een AFM-vergunning heeft, zodat je zeker bent van de kwaliteit en dat je niet te maken hebt met een oplichter.
Tip: je kunt hier veilig leningen vergelijken van aanbieders die onder toezicht staan van de AFM.
Ben je ondernemer en wil je een AFM-vergunning aanvragen? Dan kun je dat doen via het AFM digitaal loket. De AFM beoordeelt je aanvraag op basis van betrouwbaarheid, deskundigheid en bedrijfsvoering.
De AFM past haar toezicht voortdurend aan op nieuwe ontwikkelingen in de financiële sector. De belangrijkste speerpunten voor 2026 zijn:
Kunstmatige intelligentie (AI) Steeds meer financiële instellingen gebruiken AI en algoritmes bij het aanbieden van producten en het beoordelen van klanten. De AFM eist dat dit gebruik transparant en controleerbaar is, zodat consumenten beschermd worden tegen vooringenomenheid (bias) of misleidende informatie. Instellingen moeten hun AI-toepassingen in kaart brengen, modelrisicobeheer versterken en incidenten actief melden.
Digitale weerbaarheid (DORA) De Digital Operational Resilience Act (DORA) is sinds januari 2025 van kracht en vereist dat financiële instellingen hun digitale weerbaarheid versterken. De AFM houdt hier intensief toezicht op, met aandacht voor incidentmanagement, uitbesteding aan IT-leveranciers en het testen van digitale systemen. De afhankelijkheid van een beperkt aantal grote IT-leveranciers vormt een concentratierisico.
Financiële criminaliteit De aanpak van financiële criminaliteit wordt versterkt, met extra focus op beleggingsfraude en witwasbestrijding. De AFM werkt hierbij samen met banken, treedt op tegen partijen die fraude faciliteren en voert gerichte bewustwordingscampagnes. In 2025 legde de AFM nog boetes op van in totaal €1,7 miljoen aan Achmea Real Estate voor overtredingen van de Wet ter voorkoming van witwassen.
Accountantstoezicht De AFM besteedt in 2026 ook extra aandacht aan de inzet van audit tooling door accountantsorganisaties en de kwaliteit van controles.
De AFM houdt gedragstoezicht op de financiële markten in Nederland. Dit omvat toezicht op sparen, beleggen, verzekeren, lenen, pensioenen, kapitaalmarkten, assetmanagement en accountantsorganisaties. De AFM controleert of financiële dienstverleners eerlijk en transparant handelen en hun klanten goed informeren.
Financiële dienstverleners die adviseren, bemiddelen of financiële producten aanbieden in Nederland hebben een AFM-vergunning nodig. Dit geldt onder meer voor kredietaanbieders, beleggingsondernemingen, verzekeraars en financieel adviseurs. Je kunt in het AFM-register controleren of een partij een geldige vergunning heeft.
Onder het toezicht van de AFM vallen onder andere banken (voor gedragsaspecten), verzekeraars, beleggingsondernemingen, financieel adviseurs, bemiddelaars, accountantsorganisaties en aanbieders van crowdfunding en crypto. Sommige ondernemingen vallen onder zowel de AFM als DNB.
De AFM en De Nederlandsche Bank (DNB) vullen elkaar aan in het Nederlandse twin peaks-toezichtmodel. De AFM houdt gedragstoezicht: zij kijkt of financiële partijen eerlijk handelen richting consumenten. DNB houdt prudentieel toezicht: zij kijkt of instellingen financieel gezond en stabiel genoeg zijn.
Je kunt het AFM-register raadplegen om te controleren of een partij een geldige vergunning heeft. Daarnaast publiceert de AFM een waarschuwingslijst met malafide partijen. Staat een bedrijf niet in het register of wel op de waarschuwingslijst? Doe dan geen zaken met deze partij.
Nee, de AFM is geen financiële instelling maar een zelfstandig bestuursorgaan (ZBO) dat toezicht houdt op financiële instellingen. De AFM voert overheidstaken zelfstandig uit en is gevestigd in Amsterdam aan de Vijzelgracht 50. De AFM wordt gefinancierd door heffingen aan de partijen waarop zij toezicht houdt.
Heb je een vraag over dit onderwerp? Stel deze aan de community.
E-mail bevestigd. Je reactie verschijnt na de beoordeling.
Die link is verlopen. Plaats je reactie opnieuw.
Anoniem
Financieel expert · Financer
Vergelijk topkredietverstrekkers
vanaf 5,4% JKP
9 opties
9 min leestijdPersoonlijke Financien
6 min leestijdPersoonlijke Financien
19 min leestijdPersoonlijke Financien
3 min leestijdPersoonlijke Financien
7 min leestijdPersoonlijke Financien
Word lid van *Financer Stacks* - Uw wekelijkse gids voor het beheersen van financiële basiskennis, extra inkomsten genereren en een leven creëren waarin geld voor u werkt.