A
Anoniem
Financieel expert · Financer
Misschien droom je van een financiele buffer voor onverwachte kosten. Of je wilt sparen voor een e-bike, een mooie vakantie of de aanbetaling op een huis.
Wat je doel ook is, zonder plan spaar je langzamer en geef je sneller geld uit aan dingen die je eigenlijk niet nodig hebt. Een goed spaarplan geeft je structuur en zorgt ervoor dat je elke maand richting je doel beweegt.
Hoe maak je een spaarplan dat echt werkt? In dit artikel delen we onze beste geld sparen tips en leggen we in 5 praktische stappen uit hoe je begint. Of je nu start met €50 per maand of meer overhebt: met de juiste aanpak bereik je je spaardoel sneller dan je denkt.
Hieronder doorlopen we de 5 stappen om je eigen spaarplan op te stellen. Je hebt er geen financiele achtergrond voor nodig, alleen een beetje discipline en een kwartier van je tijd.
Het opstellen van een spaarplan begint bij een eerlijk overzicht van je financien.
Pak je rekeningafschriften van de afgelopen drie maanden erbij en maak een lijst:
Kijk kritisch naar je uitgaven. Betaal je nog voor een streamingdienst die je nooit gebruikt? Kun je besparen op je energiecontract of telefoonabonnement?
Door je uitgavenpatroon in kaart te brengen, ontdek je vaak verrassend veel ruimte om te sparen. Veel mensen vinden zo €100 tot €200 per maand extra.
Je weet nu hoeveel je kunt sparen. De volgende stap is bepalen waarvoor je spaart en wanneer je het bedrag nodig hebt.
Hieronder een spaarplan voorbeeld met concrete doelen:
Met een concreet bedrag en een einddatum bereken je precies hoeveel je per maand opzij moet zetten.
Vergelijk en vind spaarrekeningen met rentes die niet alleen inflatie verslaan, maar uw spaargeld écht laten groeien.
Start vandaag nog met vergelijken en sparenHet kiezen van de juiste spaarrekening maakt een verschil van honderden euro's per jaar. De spaarrente verschilt enorm per aanbieder.
Bij de grote Nederlandse banken ontvang je momenteel zo'n 1,25% tot 1,40% rente op een vrij opneembare spaarrekening. Online banken bieden vaak aanzienlijk meer: tot 2,85% rente bij bepaalde aanbieders.
Vergelijk altijd de rente voordat je een spaarrekening opent. Op onze spaarrekening vergelijker vind je de actuele rentes van alle aanbieders.
Bij een vrij opneembare spaarrekening kun je je geld op elk moment opnemen. Handig als je flexibel wilt blijven.
Een spaardeposito biedt een hogere rente (tot 3,25% voor langere looptijden), maar je geld staat vast voor een bepaalde periode. Je kunt het niet eerder opnemen, of alleen tegen een boete.
Wil je sparen voor een doel over meer dan een jaar? Dan kan een deposito interessant zijn vanwege de hogere rente.
De belangrijkste tip voor succesvol sparen: maak het automatisch.
Stel een automatische overboeking in van je betaalrekening naar je spaarrekening, direct na je salarisdag. Zo spaar je voordat je de kans hebt om het geld uit te geven.
Dit principe heet "betaal jezelf eerst" en het werkt verrassend goed. Je past je uitgaven vanzelf aan het bedrag aan dat overblijft.
Ook met een klein budget kun je sparen. Begin met €25 of €50 per maand. Kijk of je kunt besparen op abonnementen, energie of boodschappen. Kleine bedragen tellen op: €50 per maand is na een jaar al €600.
Begin niet te ambitieus. Het is beter om consistent €150 per maand te sparen dan twee maanden €400 en daarna drie maanden niets.
Heb je een krappe maand? Verlaag het bedrag tijdelijk naar €25 of €50. Het gaat erom dat je de gewoonte in stand houdt.
Wil je meer tips om te leren sparen? Lees dan ons uitgebreide artikel met bewezen spaarstrategieen.
Met de juiste app maak je sparen een stuk gemakkelijker. Je houdt je voortgang bij, stelt spaardoelen in en krijgt inzicht in je uitgavenpatroon.
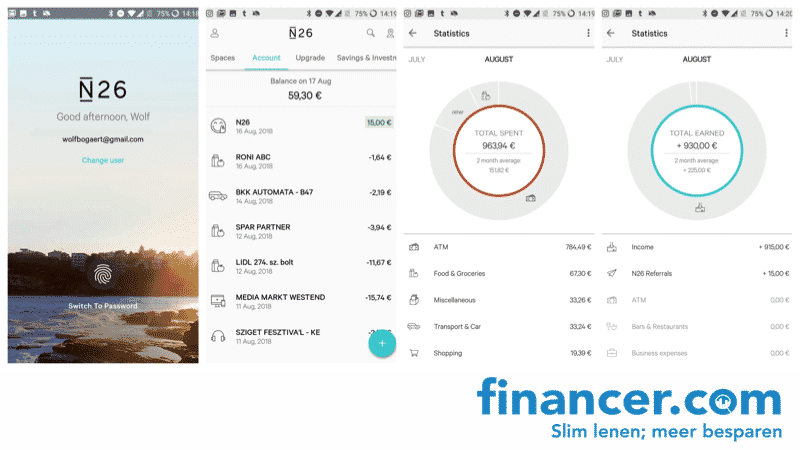
N26 is een populaire online bank met een handige gratis app. Je stelt eenvoudig sub-accounts in voor verschillende spaardoelen, bijvoorbeeld je vakantie, een nieuwe laptop of je noodfonds.
De app categoriseert je uitgaven automatisch en je kunt dagelijkse limieten instellen om je uitgaven onder controle te houden. Bovendien kun je automatische overboekingen naar je spaarpotjes instellen.
bunq is een Nederlandse online bank die bekendstaat om zijn gebruiksvriendelijke app. Net als N26 kun je bij bunq meerdere sub-accounts aanmaken voor je spaardoelen.
Een handige functie is automatisch afronden: bij elke betaling wordt het bedrag naar boven afgerond en het verschil gaat automatisch naar je spaarrekening. Zo spaar je zonder dat je het merkt.
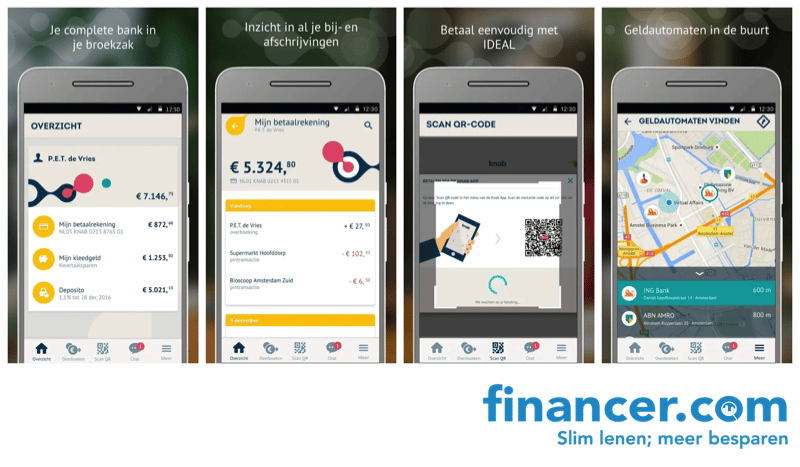
Knab (onderdeel van BAWAG Group) biedt eveneens een compleet spaarpakket aan met flexibel sparen, kwartaalsparen en deposito's. De Knab app geeft je inzicht in je spaarvorderingen en opgebouwde rente.
Een spaarplan is geen statisch document. Bekijk minimaal eens per kwartaal of je plan nog klopt:
Verandert je situatie? Pas je plan aan. Een loonsverhoging is het perfecte moment om je spaarbedrag te verhogen, want je was toch al gewend aan je oude inkomen.
Met de huidige spaarrentes van gemiddeld 1,25% tot 2,85% groeit je spaargeld langzaam. Na aftrek van inflatie verliest je geld zelfs koopkracht.
Heb je al een solide noodfonds en spaar je voor de lange termijn (5 jaar of meer)? Dan kan beleggen een interessant alternatief zijn. Met een breed gespreide belegging haal je historisch gezien een hoger rendement, maar loop je wel meer risico.
Onze tip: zorg eerst voor een financiele buffer van 3 tot 6 maanden aan vaste lasten op een vrij opneembare spaarrekening. Daarna kun je overwegen om een deel van je geld te beleggen voor hogere rendementen.
De 50-30-20-regel is een budgetmethode waarbij je 50% van je netto-inkomen besteedt aan vaste lasten, 30% aan persoonlijke uitgaven en 20% spaart of aflost op schulden. Bij een netto-inkomen van €2.500 zou je dus €500 per maand sparen.
€500 per maand sparen is bovengemiddeld. Volgens het Nibud is 10% van je netto-inkomen een gezond spaarbedrag. Bij een modaal inkomen van ongeveer €2.800 netto komt dat neer op €280 per maand. €500 sparen is dus prima als je dit comfortabel kunt opbrengen zonder je dagelijkse budget te krap te maken.
Dat hangt af van je maandelijkse spaarbedrag. Bij €200 per maand heb je 25 maanden nodig. Bij €400 per maand is het 12,5 maanden. En bij €500 per maand bereik je je doel in 10 maanden. Met een spaarrekening met rente (tot 2,85%) gaat het iets sneller door de opgebouwde rente.
€2.000 per maand sparen is aanzienlijk en alleen haalbaar bij een hoog inkomen of lage vaste lasten. De meeste Nederlanders sparen tussen de €100 en €500 per maand. Het belangrijkste is dat je een bedrag kiest dat je vol kunt houden zonder in de problemen te komen.
Heb je een vraag over dit onderwerp? Stel deze aan de community.
E-mail bevestigd. Je reactie verschijnt na de beoordeling.
Die link is verlopen. Plaats je reactie opnieuw.
Anoniem
Financieel expert · Financer
Vind de beste rente
tot 2,8% JKR
6 opties
4 min leestijdPersoonlijke Financien
9 min leestijdPersoonlijke Financien
17 min leestijdPersoonlijke Financien
9 min leestijdPersoonlijke Financien
6 min leestijdPersoonlijke Financien
Word lid van *Financer Stacks* - Uw wekelijkse gids voor het beheersen van financiële basiskennis, extra inkomsten genereren en een leven creëren waarin geld voor u werkt.